Chiffres clés de l’immobilier indirect au 30 septembre 2026

Immobilier indirect suisse : des trajectoires contrastées au troisième trimestre
Entre volatilité des fonds cotés, progression du non-coté et augmentations de capital soutenues, le troisième trimestre 2026 révèle des dynamiques contrastées sur le marché de l’immobilier indirect suisse. L’intérêt des investisseurs demeure marqué, tandis que les conditions de marché et les incertitudes réglementaires influencent leurs arbitrages.
Les chiffres clés au 30 septembre 2026 permettent de prendre la mesure de ces évolutions et d’éclairer les enjeux de cette fin d’année.
Nous remercions chaleureusement notre partenaire
IMvestir Partners SA
pour son analyse et son éclairage sur les évolutions du marché.
Bonne lecture,
L’équipe COPTIS
Rapport trimestriel au 30 septembre 2026
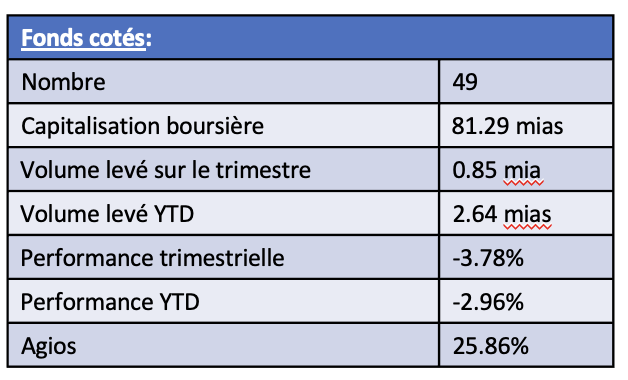
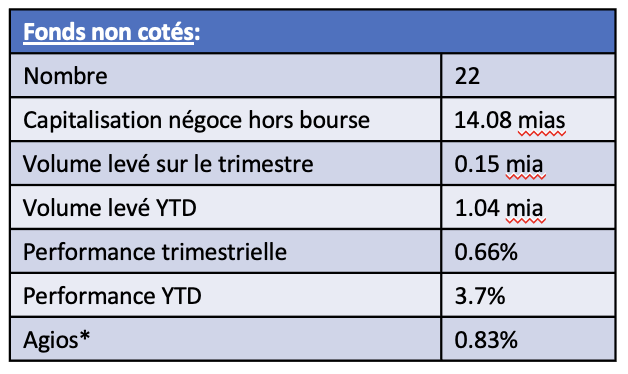
L’univers des fonds immobiliers se compose de :
Source : IMvestir Partners SA
* Sur la base du dernier cours connu ou de la dernière transaction effectuée au cours du trimestre.
Commentaire trimestriel
Fonds cotés : volatilité et arbitrages
Le marché des fonds immobiliers cotés a connu un trimestre volatil, marqué par un recul des volumes sous l’effet des incertitudes géopolitiques et réglementaires. Parallèlement, le nombre d’augmentations de capital a atteint un nouveau record avec 34 opérations pour CHF 3,68 milliards depuis le début de l’année (+16,38 % par rapport à septembre 2025). Combinées à la hausse des taux obligataires sans risque, ces pressions ont pesé sur le marché, qui affiche une performance cumulée de −2,96 %, avec une évolution similaire des fonds directs (−2,45 %) et indirects (−2,84 %).
Un arbitrage semble s’être opéré, avec des prises de bénéfices sur certains fonds anciens et résidentiels à agios élevés, ainsi que sur des fonds ayant annoncé une levée de fonds, afin de participer aux augmentations de capital à la VNI ou de se repositionner sur le non-coté. En revanche, les fonds récemment cotés affichent une performance positive depuis le début de l’année.
Fonds non cotés : résilience et diversification
À l’inverse, les fonds immobiliers non cotés confirment leur résilience et leur rôle de diversification au sein d’un portefeuille immobilier indirect avec une performance trimestrielle de 0,66 %, portant leur progression depuis le début de l’année à 3,70 %.
Des augmentations de capital toujours soutenues
Malgré la pression sur les fonds cotés, les augmentations de capital continuent d’être largement souscrites, témoignant d’un intérêt soutenu pour l’immobilier. Les rendements de dividende s’établissent en effet à 2,36 % pour les fonds cotés et à 3,08 % pour les fonds non cotés. Pour le dernier trimestre, CHF 1,33 milliard ont déjà été annoncés à travers 13 opérations. Le marché devrait toutefois rester volatil au gré de ces nouvelles augmentations de capital.
Incertitudes réglementaires et rôle des fonds immobiliers
Cette activité soutenue intervient malgré les incertitudes réglementaires, notamment liées au projet de révision de la LFAIE, qui pourrait renforcer les restrictions de participation des investisseurs étrangers dans les sociétés immobilières cotées et les fonds immobiliers. Il sera intéressant de suivre les décisions du Conseil des États et d’observer la manière dont les gestionnaires intégreront ces éventuels impacts dans leurs stress tests.
Dans ce contexte, il convient de rappeler le rôle des fonds immobiliers dans le financement et la rénovation du parc immobilier suisse. Ils mobilisent des capitaux pour acquérir, construire et développer des logements, mais aussi pour rénover et décarboner le parc existant. Ainsi, ils contribuent à la fois à lutter contre la pénurie, à moderniser le parc et à atteindre les objectifs de décarbonisation de la Confédération, tout en intégrant progressivement les enjeux ESG et la satisfaction des locataires.
Marchés périphériques : une diversification sélective
Enfin, la forte dynamique du marché des transactions, dans un contexte de hausse des prix et des valorisations, incite les gestionnaires à élargir leur recherche vers les régions périphériques, où les niveaux de prix restent plus accessibles.
Cette diversification doit toutefois rester sélective et s’appuyer sur une analyse approfondie des fondamentaux locaux, notamment le niveau et la dynamique des loyers, l’évolution des revenus par habitant, la perspective de croissance de la population, le pipeline de projets de construction, le taux de vacance actuel, ainsi que les infrastructures et la qualité de vie.
Ces critères prennent une importance accrue dans un contexte d’évolution des réglementations locales. À Zurich, par exemple, les électeurs ont récemment approuvé des règles plus restrictives pour les immeubles de grande hauteur, limitant davantage les possibilités de construire des bâtiments de plus de 25 mètres dans certaines zones de la ville.
Cette évolution pourrait renforcer l’intérêt pour les marchés périphériques, particulièrement en Suisse alémanique, qui bénéficient par ailleurs d’un réseau de transports publics dense et performant, facilitant l’accès aux principaux pôles économiques.
Analyse : IMvestir Partners SA
À propos d’IMvestir Partners SA
IMvestir Partners SA
est spécialisée dans l’analyse quantitative et qualitative de l’immobilier indirect suisse, et tout particulièrement des produits non cotés.
Grâce à sa base de données exclusive ainsi qu’à la longue expérience de ses collaborateurs dans l’immobilier indirect, spécialement dans la sélection de produits, IMvestir Partners SA fournit tous les éléments nécessaires à l’élaboration d’une allocation d’actifs en matière de placements collectifs immobiliers.
Pour aller plus loin avec Immoday
Pour plus d’informations relatives à l’immobilier indirect, n’hésitez pas à visiter
immoday.ch,
« le média de référence de l’immobilier indirect en Suisse ».